Di
tengah kehidupan masyarakat, praktik pengajuan kredit “atas nama” bukan lagi
hal yang asing. Banyak orang meminjamkan identitasnya kepada teman, keluarga,
bahkan tetangga untuk membeli kendaraan atau mengajukan pembiayaan karena pihak
yang sebenarnya membutuhkan kendaraan tidak memenuhi syarat administrasi dari
perusahaan leasing. Ada yang karena penghasilannya tidak cukup, ada yang karena
riwayat kreditnya buruk, dan ada pula yang memang tidak memiliki dokumen
lengkap.
Awalnya,
semua tampak biasa saja. Bahkan sering dibungkus dengan alasan tolong-menolong
dan rasa tidak enak kepada kerabat dekat. Seseorang hanya diminta menyerahkan
fotokopi KTP, kartu keluarga, tanda tangan, lalu dijanjikan bahwa cicilan akan
dibayar oleh pihak yang memakai kendaraan tersebut. Tidak sedikit pula yang
percaya karena hubungan keluarga atau pertemanan yang sudah lama terjalin.
Namun
persoalan mulai muncul ketika kendaraan menunggak cicilan, dipindah tangankan,
digadaikan, bahkan dijual tanpa izin perusahaan pembiayaan. Pada titik inilah,
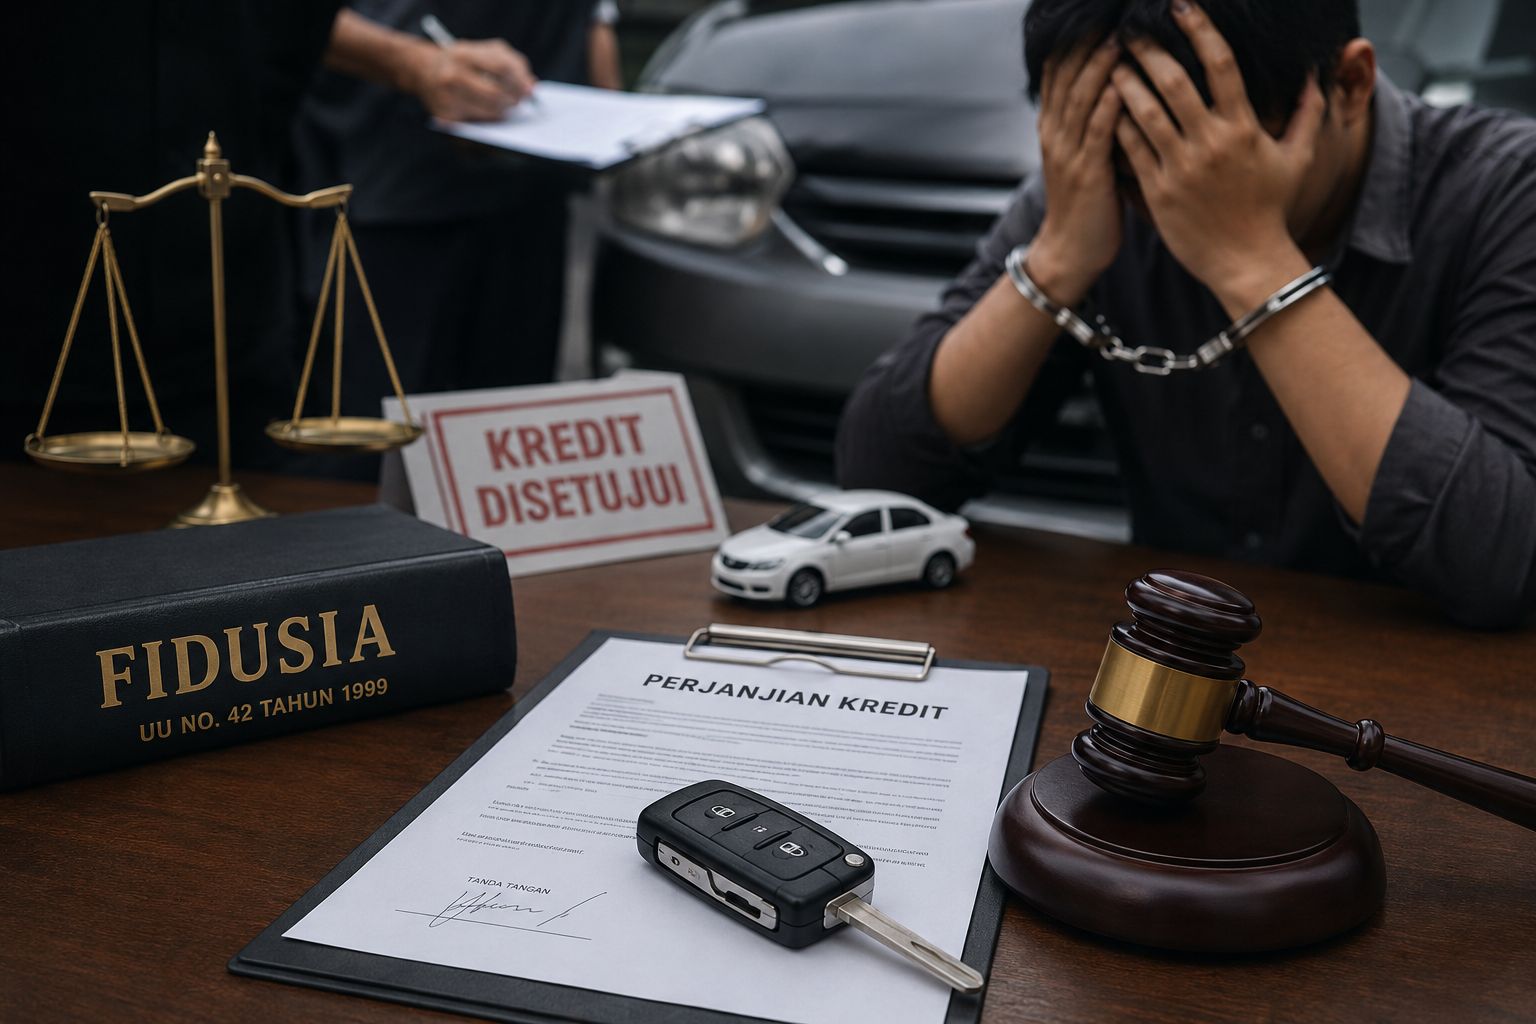
pihak leasing biasanya melaporkan dugaan tindak pidana fidusia. Ironisnya,
orang yang pertama kali dipanggil polisi justru sering kali bukan pengguna
kendaraan yang sebenarnya, melainkan orang yang namanya tercantum dalam kontrak
kredit.
Dalam
hukum, nama yang tercantum dalam perjanjian pembiayaan dianggap sebagai debitur
sekaligus pemberi fidusia. Artinya, secara administratif dan hukum, seluruh
tanggung jawab melekat pada orang tersebut, meskipun dalam kenyataannya
kendaraan tidak pernah dikuasai ataupun digunakan olehnya.
Padahal
dalam banyak kasus, orang yang dipinjam namanya sama sekali tidak menikmati
kendaraan tersebut. Ada yang tidak pernah memegang kunci kendaraan, tidak
pernah menerima hasil penjualan, bahkan tidak mendapatkan keuntungan sedikit
pun dari pengajuan kredit itu. Mereka hanya percaya kepada orang lain dan
mengira bahwa meminjamkan nama hanyalah bantuan kecil tanpa risiko besar.
Sayangnya,
hukum sering kali bergerak berdasarkan dokumen formal. Ketika kendaraan sebagai
objek jaminan fidusia dialihkan tanpa persetujuan perusahaan pembiayaan, maka
pihak yang namanya tercantum dalam kontrak dapat dianggap melanggar ketentuan
pidana sebagaimana diatur dalam pasal 36 pada Undang-Undang Nomor 42 Tahun 1999 tentang
Jaminan Fidusia.
Di
sinilah muncul persoalan penting dalam penegakan hukum. Apakah setiap orang
yang namanya dipakai otomatis harus dipidana? Jawabannya tentu tidak
sesederhana itu. Hukum pidana tidak hanya melihat siapa yang tertulis di atas
kertas, tetapi juga harus melihat siapa pelaku yang sebenarnya. Dalam prinsip
hukum pidana dikenal asas “tiada pidana tanpa kesalahan (Geen Straf Zonder
Schuld).” Artinya, seseorang tidak dapat dihukum apabila tidak terbukti
memiliki niat, pengetahuan, maupun keterlibatan dalam perbuatan melawan hukum
tersebut.
Jika
seseorang benar-benar hanya dipinjam namanya, tidak pernah menguasai kendaraan,
tidak mengetahui adanya pengalihan objek fidusia, serta tidak menikmati hasil
apa pun, maka unsur kesalahan pidana seharusnya diuji secara hati-hati dan
mendalam. Penegakan hukum tidak boleh berhenti pada pendekatan administratif
semata, tetapi harus menggali fakta siapa pengguna sesungguhnya, siapa yang
mengendalikan kendaraan, dan siapa yang memperoleh manfaat ekonomi dari
transaksi tersebut.
Fenomena
ini juga menjadi pelajaran penting bagi masyarakat agar lebih berhati-hati
dalam menyerahkan identitas pribadi. Sebab dalam praktiknya, banyak orang kecil
justru menjadi pihak yang paling rentan menanggung akibat hukum dari perbuatan
orang lain. Niat membantu terkadang berubah menjadi beban pidana yang berat. Karena
itu, pengajuan kredit atas nama bukanlah persoalan sepele. Di balik satu tanda
tangan, terdapat tanggung jawab hukum yang besar. Dan dalam banyak kasus,
seseorang baru menyadari bahayanya ketika surat panggilan dari kepolisian
datang menghampiri. Maka Waspadalah !!!!!!!!!
