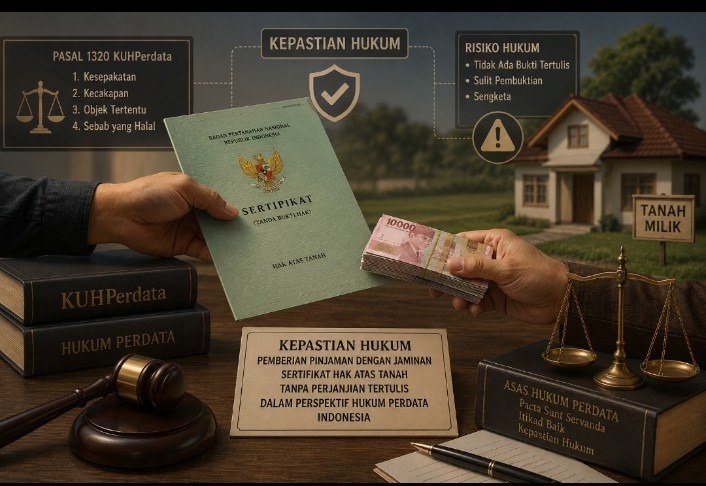
Dalam praktik kehidupan
bermasyarakat, hubungan utang piutang sering kali dilakukan atas dasar
kepercayaan, bahkan tidak jarang hanya disertai dengan penyerahan sertifikat
hak atas tanah dan/atau bangunan sebagai jaminan tanpa dituangkan dalam suatu
perjanjian tertulis. Praktik demikian lazim terjadi karena adanya hubungan
kekeluargaan, pertemanan, atau kepercayaan yang telah terjalin di antara para
pihak. Namun demikian, dari perspektif hukum, kondisi tersebut menimbulkan
berbagai konsekuensi yang perlu dipahami agar tidak menimbulkan sengketa di
kemudian hari.
Pada prinsipnya, hukum perdata Indonesia
menganut asas
kebebasan berkontrak sebagaimana diatur dalam Pasal 1338 Kitab
Undang-Undang Hukum Perdata (KUHPerdata). Asas tersebut memberikan kebebasan
kepada para pihak untuk membuat perjanjian dalam bentuk apa pun, sepanjang
memenuhi syarat sahnya perjanjian sebagaimana diatur dalam Pasal 1320
KUHPerdata, yaitu adanya kesepakatan para pihak, kecakapan untuk membuat
perjanjian, adanya objek tertentu, dan sebab yang halal. Dengan demikian,
perjanjian utang piutang pada dasarnya tidak diwajibkan dibuat secara tertulis.
Perjanjian yang dilakukan secara lisan tetap mempunyai kekuatan mengikat
sepanjang keberadaannya dapat dibuktikan menurut hukum.
Meskipun demikian, tidak adanya
perjanjian tertulis akan menimbulkan persoalan serius ketika terjadi
perselisihan. Dalam sengketa utang piutang, pihak yang mengaku telah memberikan
pinjaman wajib membuktikan adanya hubungan hukum tersebut, termasuk jumlah uang
yang dipinjamkan, waktu penyerahan uang, syarat pengembalian, serta kesepakatan
mengenai jaminan. Pembuktian dapat dilakukan melalui alat bukti yang diakui
hukum, seperti bukti transfer bank, kuitansi, percakapan elektronik, saksi,
pengakuan pihak lawan, maupun bukti lain yang menunjukkan telah terjadi
transaksi utang piutang. Oleh karena itu, sekalipun perjanjian lisan diakui
oleh hukum, kedudukannya jauh lebih lemah dibandingkan perjanjian tertulis
apabila perkara tersebut diperiksa di pengadilan.
Persoalan lain yang sering menimbulkan
kesalahpahaman adalah mengenai penyerahan sertifikat hak atas tanah sebagai
jaminan. Dalam pandangan masyarakat, penyerahan sertifikat sering dianggap
telah memberikan hak kepada pemberi pinjaman untuk menguasai atau bahkan
menjual tanah tersebut apabila utang tidak dibayar. Anggapan tersebut tidak
sepenuhnya benar menurut hukum.
Berdasarkan ketentuan Undang-Undang
Nomor 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang
Berkaitan dengan Tanah, jaminan atas tanah hanya dapat
memberikan hak kebendaan kepada kreditur apabila dibebani dengan Hak Tanggungan
melalui prosedur yang telah ditentukan oleh undang-undang. Prosedur tersebut
meliputi pembuatan Akta Pemberian Hak Tanggungan (APHT) oleh Pejabat Pembuat
Akta Tanah (PPAT), pendaftaran pada Kantor Pertanahan, dan penerbitan
Sertifikat Hak Tanggungan. Sertifikat Hak Tanggungan inilah yang memberikan hak
preferen dan hak eksekutorial kepada kreditur apabila debitur cidera janji.
Dengan demikian, apabila seseorang hanya
menyerahkan sertifikat asli rumah atau tanah tanpa adanya Akta Pemberian Hak
Tanggungan maupun pendaftaran Hak Tanggungan, maka secara hukum belum lahir
jaminan kebendaan sebagaimana dimaksud dalam Undang-Undang Hak Tanggungan.
Sertifikat yang dipegang oleh pemberi pinjaman hanya berfungsi sebagai bukti
bahwa dokumen tersebut pernah diserahkan, bukan sebagai dasar untuk menguasai,
memindahtangankan, ataupun melelang objek tanah secara sepihak.
Konsekuensi hukumnya adalah bahwa
kreditur tidak memperoleh kedudukan sebagai kreditur preferen, melainkan hanya
sebagai kreditur konkuren sebagaimana dimaksud dalam Pasal 1131 dan Pasal 1132
KUHPerdata. Artinya, apabila debitur tidak memenuhi kewajibannya, kreditur
tetap harus menempuh mekanisme hukum melalui gugatan wanprestasi di pengadilan
untuk memperoleh putusan yang menyatakan adanya utang dan menghukum debitur
melakukan pembayaran. Dalam proses tersebut, kreditur juga dapat memohon sita
jaminan terhadap harta kekayaan debitur apabila syarat-syarat hukumnya terpenuhi.
Namun demikian, kreditur tidak dapat secara sepihak menjual rumah atau tanah
yang sertifikatnya berada dalam penguasaannya karena tindakan demikian
berpotensi dikualifikasikan sebagai perbuatan melawan hukum.
Di sisi lain, penyerahan sertifikat
tanpa pengikatan Hak Tanggungan juga tidak menghilangkan hak kepemilikan
debitur atas tanah tersebut. Hak milik tetap berada pada pemilik yang namanya
tercantum dalam sertifikat, dan setiap peralihan hak atas tanah harus dilakukan
sesuai dengan prosedur hukum yang berlaku. Penguasaan fisik atas sertifikat
tidak identik dengan penguasaan hak atas tanah.
Dari sudut pandang kepastian hukum,
praktik memberikan pinjaman dalam jumlah besar hanya berdasarkan kepercayaan
dan penyerahan sertifikat tanpa perjanjian tertulis merupakan tindakan yang
mengandung risiko hukum yang tinggi bagi kedua belah pihak. Bagi kreditur,
risiko terbesar adalah kesulitan membuktikan adanya utang serta tidak adanya
hak eksekutorial terhadap objek jaminan. Sebaliknya, bagi debitur, apabila terbukti
telah menerima pinjaman dan kemudian tidak memenuhi kewajibannya, debitur tetap
dapat digugat atas dasar wanprestasi dan diwajibkan membayar utang beserta
bunga maupun ganti kerugian sesuai dengan putusan pengadilan.
Berdasarkan
uraian tersebut, dapat disimpulkan bahwa pemberian utang dengan jaminan
sertifikat rumah dan tanah tanpa perjanjian tertulis tetap dapat
melahirkan hubungan hukum utang piutang yang sah, sepanjang
memenuhi syarat sahnya perjanjian sebagaimana diatur dalam Pasal 1320 KUHPerdata.
Akan tetapi, penyerahan sertifikat semata tidak menimbulkan
Hak Tanggungan dan tidak memberikan kewenangan kepada kreditur
untuk mengeksekusi objek jaminan secara langsung. Oleh karena itu, apabila
terjadi wanprestasi, penyelesaiannya harus dilakukan melalui mekanisme hukum
yang berlaku dengan mengajukan gugatan ke pengadilan. Demi memberikan
perlindungan hukum yang optimal, setiap transaksi utang piutang yang
menggunakan tanah atau bangunan sebagai jaminan sebaiknya dituangkan dalam
perjanjian tertulis dan diikuti dengan pembebanan Hak Tanggungan sesuai
ketentuan peraturan perundang-undangan.
